

产业在线最新产业链汇总数据显示,2026年前三季度制冷空调及家电产业链整体呈"内销承压、出口分化"格局。受国补退坡、地产低迷及消费信心偏弱影响,多数品类内销延续调整;外销市场总体保持韧性,中央空调、空气源热泵、冷柜、干衣机等品类出口高增,欧洲补库与非洲、东南亚等新兴市场放量为主要拉动因素。
以下按暖通空调、家用电器、冷冻冷藏、供应链四大模块展示细分行业销售表现——
暖通空调
家用空调
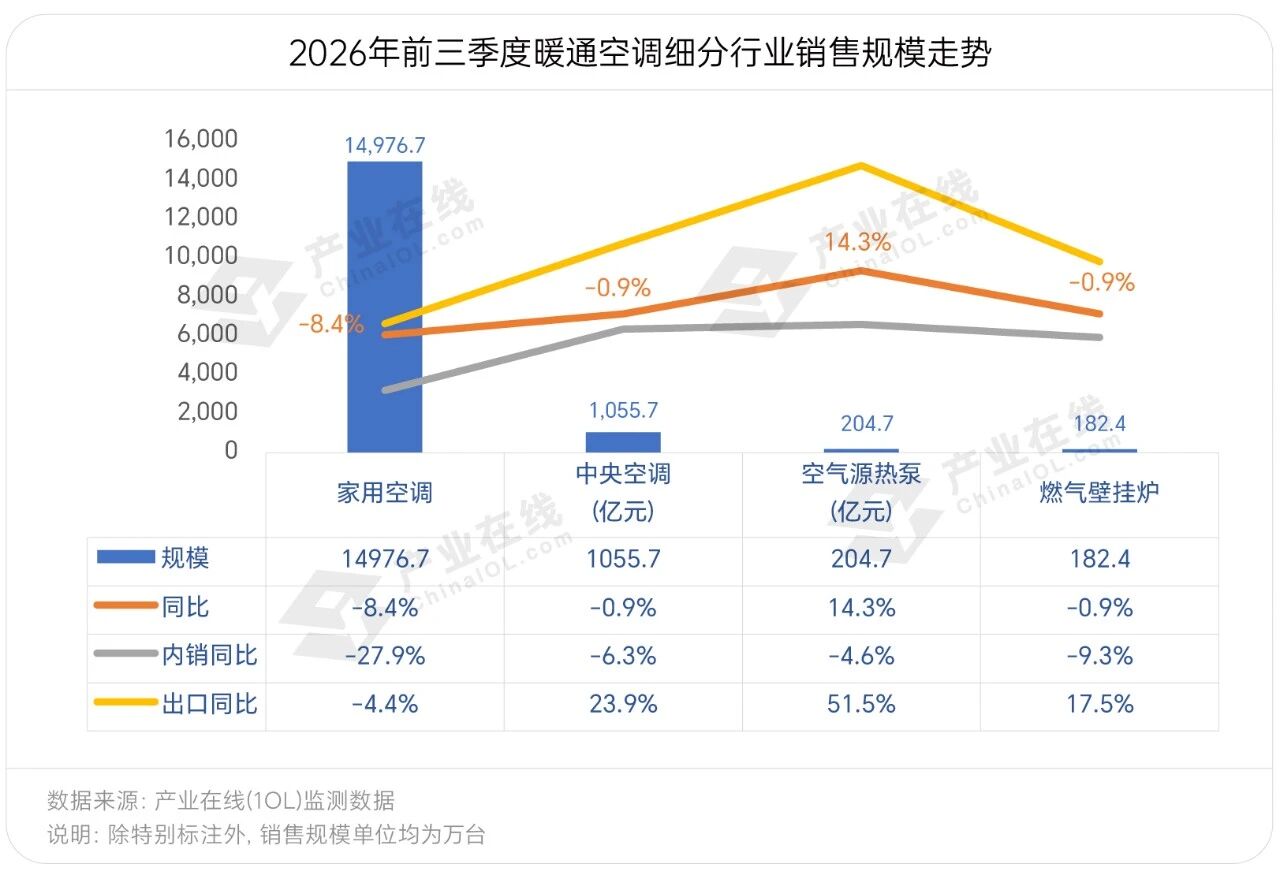
2026年前三季度,家用空调销售承压,内销深度调整。国内受前期国补消耗、国补退坡、消费意愿低迷及房地产不景气等多重影响深度回调,既是前置消耗反噬,也是周期性调整;短期国内压力仍将持续,但长周期看农村等三四级市场及北方低渗透区域仍有增量空间。
出口前期承压后期转好,上半年受高基数及中东局势影响下滑较大,三季度起拉美、东南亚需求良好、库存去化充分,随着市场进入补库周期,出口将成大盘稳定器。
中央空调(销额)
2026年前三季度,中央空调销额同比微降0.9%。其中内销820.8亿元,同比下降6.3%;出口235.0亿元,同比增长23.9%。内销延续低迷,家装零售、工程项目等权重市场收紧,更新改造、数据中心及电子工业、新能源等领域呈结构性机遇,冷水机组及末端设备为主要支撑。
出口在企业合力开拓下增速加快,户式产品受欧洲高温与亚洲区位产能优势推动,冷水机组在海外数据中心订单与中东、非洲基建项目带动下表现亮眼。随着欧盟能效与制冷剂要求收紧,以及各品牌海外经营体系的完善,出口潜力将持续释放。
空气源热泵(销额)
2026年前三季度,空气源热泵实现14.3%的同比增长,主要受出口市场拉动。剔除热风机、烘干品类后,国内热泵市场受宏观经济承压、房地产持续走弱、零售终端需求疲软等多重因素影响,整体运行平淡。
分季度看,一季度依托企业开盘会带动渠道前置备货,市场运行相对平稳;二季度受终端需求收缩、地产下行周期传导,市场有所回落;三季度行业旺季不旺。细分品类中,家用热水同比下滑明显,商用热水小幅下行,家用采暖三季度小幅回落,商用采暖延续下行态势。
燃气壁挂炉
2026年前三季度,燃气壁挂炉总量基本持平,出口高增长对冲内销下滑。其中,三季度单季跌幅明显大于累计水平,采暖旺季不旺,今年的销售压力集中在下半年。
内销收缩主因:房地产调整致新建交付与精装配套收缩,增长动力切向存量更新;北方“煤改气”置换未规模化展开;国补退坡叠加消费预期偏弱,居民支出谨慎。出口持续增长得益于欧洲能源成本高企、本土品牌价格竞争力下滑,OEM/ODM订单向中国转移,俄罗斯、中亚、中东欧采暖采购放量。
家用电器
家用空调
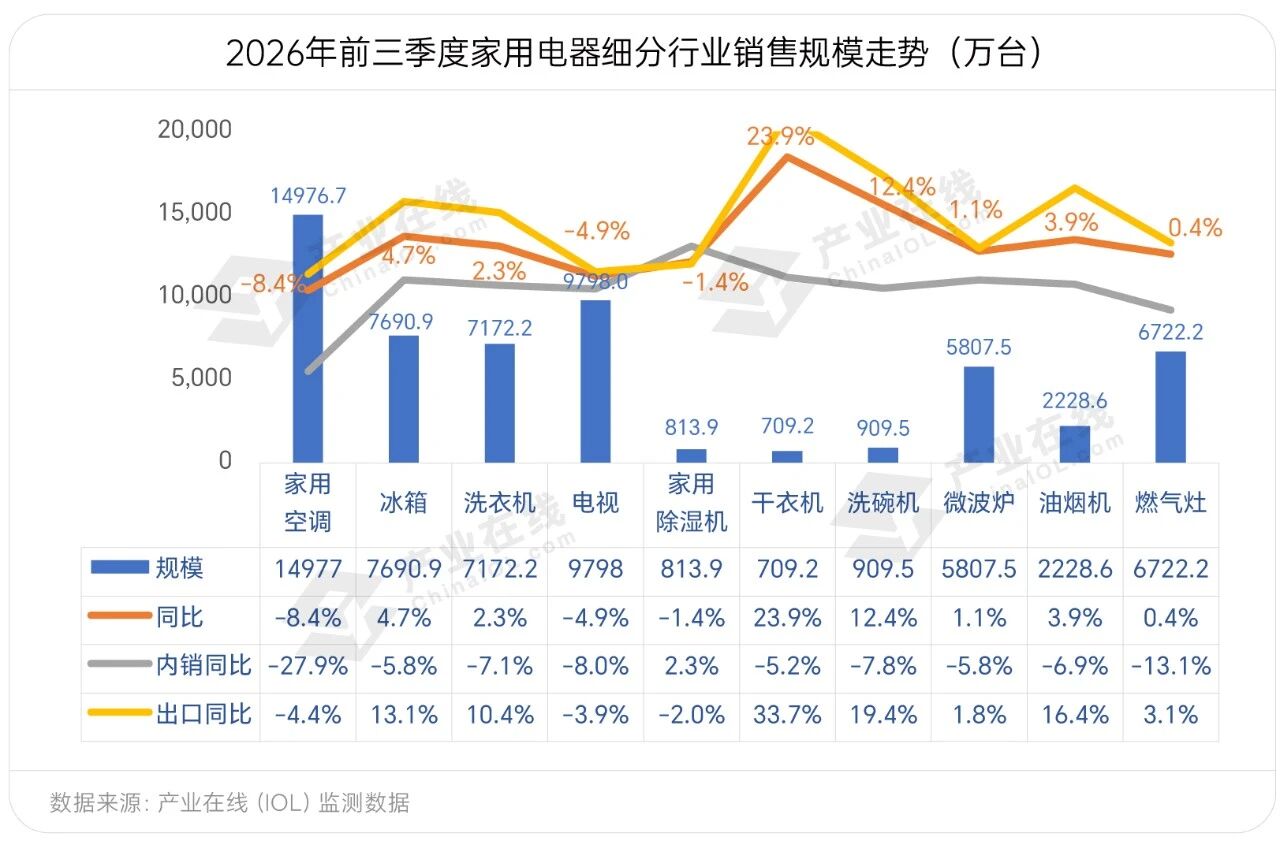
2026年前三季度,家用空调销售承压,内销深度调整。国内受前期国补消耗、国补退坡、消费意愿低迷及房地产不景气等多重影响深度回调,既是前置消耗反噬,也是周期性调整;短期国内压力仍将持续,但长周期看农村等三四级市场及北方低渗透区域仍有增量空间。
出口前期承压后期转好,上半年受高基数及中东局势影响下滑较大,三季度起拉美、东南亚需求良好、库存去化充分,随着市场进入补库周期,出口将成大盘稳定器。
冰箱
2026年前三季度,冰箱产销均实现个位数增长,出口仍是增长主要支撑。其中内销同比个位数下滑、降幅逐季收窄,上半年集中铺货后库存偏高,经销商补库谨慎;以旧换新补贴效应递减、终端动销放缓,叠加房地产投资与新开工低位运行,新增与换新需求释放不足。
出口同比增幅超10%:欧洲补库与生产替代共同作用,非洲、南美等新兴市场高增长,其中非洲增幅居首达27.5%;出口均价回落带动海外订单回流,性价比优势进一步显现。
洗衣机
2026年前三季度,洗衣机产销量同比小幅增长。其中内销3022.9万台,同比下滑7.1%,出口4149.3万台,同比增长10.4%。
内销处于存量调整,受前期以旧换新高基数与地产低迷影响规模承压,重心转向洗烘一体、分区洗护、高水效等结构升级,高端需求持续释放。出口累计上行但月度波动明显,受海外渠道批次补库、季节性订单错配带动,新兴市场普及与高能效洗烘产品放量支撑增长;后续欧美消费偏弱、渠道库存偏高、海外产能分流及贸易壁垒增多,出口将由高增转为稳健。
电视
2026年前三季度,彩电销售量同比下滑4.9%;其中出口7536万台,下滑3.9%,内销2262万台,同比下滑8.0%。9月单月产销同比均降约10%。
内销延续底部震荡、跌幅较8月扩大,存量饱和与地产配套低迷叠加娱乐场景分流,换新需求不足,金九拉动有限,高端结构性增长难托大盘;出口自8月高点回落,去年赛事备货高基数、海外渠道去库及产能外迁分流订单,外销压力加大。
家用除湿机
2026年前三季度,家用除湿机累计销量813.9万台,同比下滑1.4%。其中内销123.3万台,同比增长2.3%,出口690.6万台,同比下滑2.0%。
内销受益于主汛期降雨集中、湿度走高,除湿刚需集中释放,场景化、改善型需求培育持续推进。出口受海外核心渠道去库影响,品牌商与零售商补库采购审慎,工厂订单与出货承压;后续随海外库存消化到位、补库周期反转,出口有望趋势性回升。
干衣机
2026年前三季度,干衣机产销大幅上升。内销延续承压,零售未恢复正增长,受去年高基数、以旧换新拉动减弱及新房配套偏弱影响,消费者观望情绪浓;线上热泵洗烘套装、超薄全嵌拉动均价,线下仍以价格竞争为主,渗透率提升放缓。
出口呈爆发式增长,量额增速数倍于洗衣机:欧洲出口量额接近翻倍,圣诞备货与订单回流共振;亚洲稳健补库;南美、非洲低渗透市场增速迅猛,非洲金额增超三倍;北美量额双降。
洗碗机
2026年前三季度,洗碗机行业平稳上行,内销不佳。国内延续结构性修复,地方以旧换新补贴落地、大促将至拉动三季度回暖,但仍处存量博弈;线上低价台式、免安装机型放量,价格竞争加剧,线下嵌入式、水槽式中高端产品依托旧房局改获结构性增长,头部品牌集中度提升。
出口量额齐升,受益海外厨电升级与圣诞备货:欧洲为最大主力但增速温和,依赖存量替换;亚洲增速领跑,东南亚渗透率快速抬升;非洲基数极低金额近翻倍;北美在高库存下仍保持正增长。
微波炉
2026年前三季度,微波炉内销承压调整,受消费信心波动及厨房小家电需求饱和影响,国内销量小幅下滑,市场进入存量博弈。
外销表现亮眼,凭借中国供应链的极致性价比与快速响应能力,出口量实现正增长;在海外通胀背景下,中国微波炉作为刚需厨电,在国际市场尤其新兴经济体中保持较强韧性,有效对冲了内销疲软,整体大盘维持微增态势。
油烟机
2026年前三季度,家用油烟机内销承压、需求修复不足。线下受新房配套走弱、存量换新放缓影响,零售量额双降且现两位数下滑,均价回落、价格竞争加剧;线上及新零售相对活跃,零售额较快增长,得益于以旧换新、地方补贴及“金九”促销;高端全嵌、顶侧双吸、智能自清洁拉动均价,中端价格带受挤压。
出口延续强劲增长,各主要市场量额齐升,欧洲、非洲、南美增速领跑,亚洲与北美稳健扩张;出口均价高位震荡,需警惕贸易壁垒及汇率波动影响。
燃气灶
2026年前三季度,燃气灶内销面临较大挑战,国内销量明显下滑,主要受房地产竣工端低迷及厨房装修需求延后影响,叠加存量替换周期未到,内需动力不足。
外销相对稳健,出口量小幅增长,凭借成熟制造底蕴与成本优势,中国燃气灶在国际市场尤其发展中地区保持较强竞争力,有效缓解内销压力;行业处于内外需分化调整期,出口成为维持大盘稳定的关键缓冲带。
冷冻冷藏
冰箱
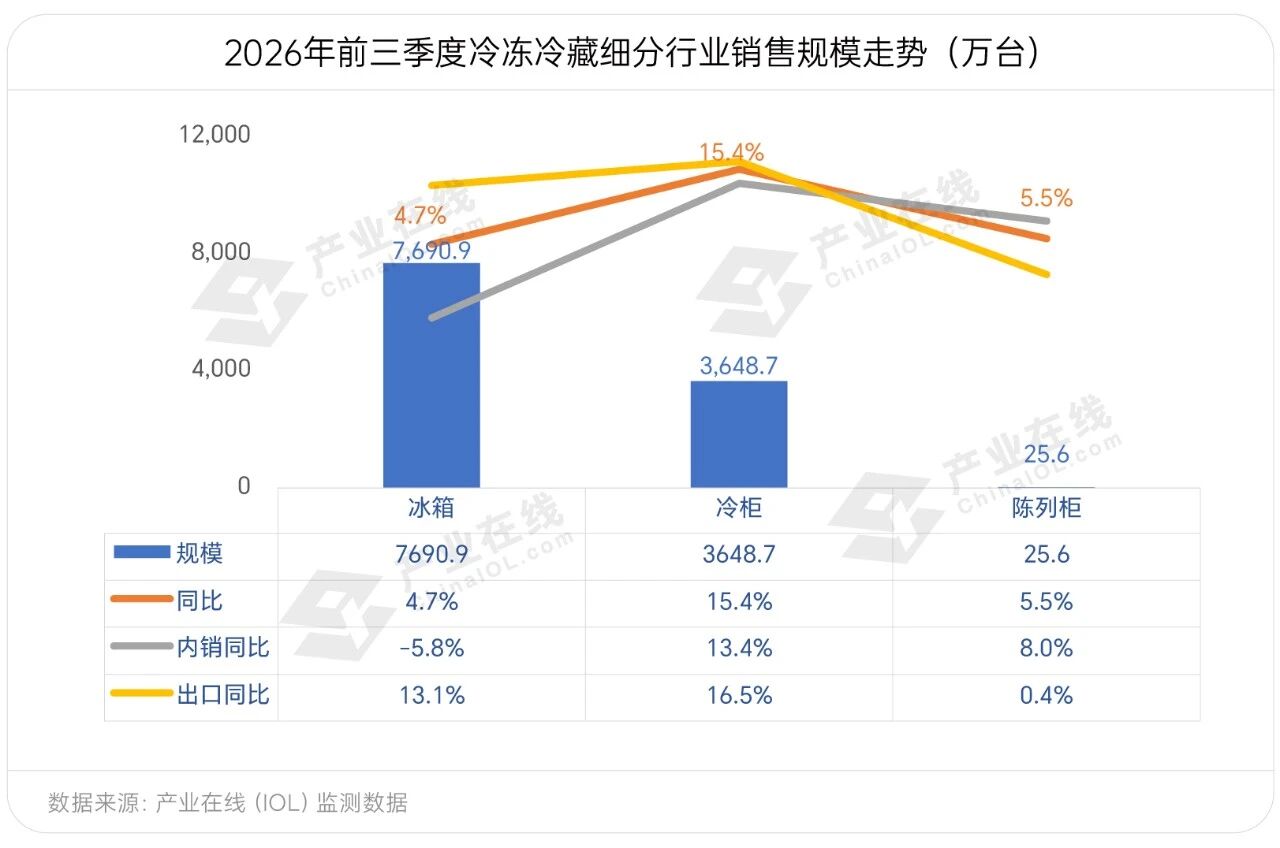
2026年前三季度,冰箱产销均实现个位数增长,出口仍是增长主要支撑。其中内销同比个位数下滑、降幅逐季收窄,上半年集中铺货后库存偏高,经销商补库谨慎;以旧换新补贴效应递减、终端动销放缓,叠加房地产投资与新开工低位运行,新增与换新需求释放不足。
出口同比增幅超10%:欧洲补库与生产替代共同作用,非洲、南美等新兴市场高增长,其中非洲增幅居首达27.5%;出口均价回落带动海外订单回流,性价比优势进一步显现。
冷柜
2026年前三季度,冷柜产销增幅均超15%,内外销同步增长。其中内销同比增长13.4%,年初渠道铺货加快、新能效标准推动结构升级、上年同期基数偏低共同支撑;三季度内销增幅明显放缓,部分企业调整节奏,在优化产品结构同时以包销订单稳定渠道。
出口同比增长16.5%,各洲别均增长,非洲增幅居首达29.2%,欧洲、南美增幅亦均超20%;出口前十国中除印尼、日本下滑外,其余八国均增长,泰国增幅领先、超90%。
陈列柜
2026年前三季度,陈列柜整体销售25.6万台,同比增长5.5%。其中内销17.6万台,同比增长8.0%,出口微增0.4%。
国内韧性较强,下半年超市店改数量减少、项目节奏较上年回落,但美团、京东等互联网企业加速线下超市开店,下沉市场仍有增量,鲜食化趋势拉动陈列柜需求。出口端受海外渠道去库、主力市场需求转淡及去年高基数影响,增长承压。
供应链
转子压缩机
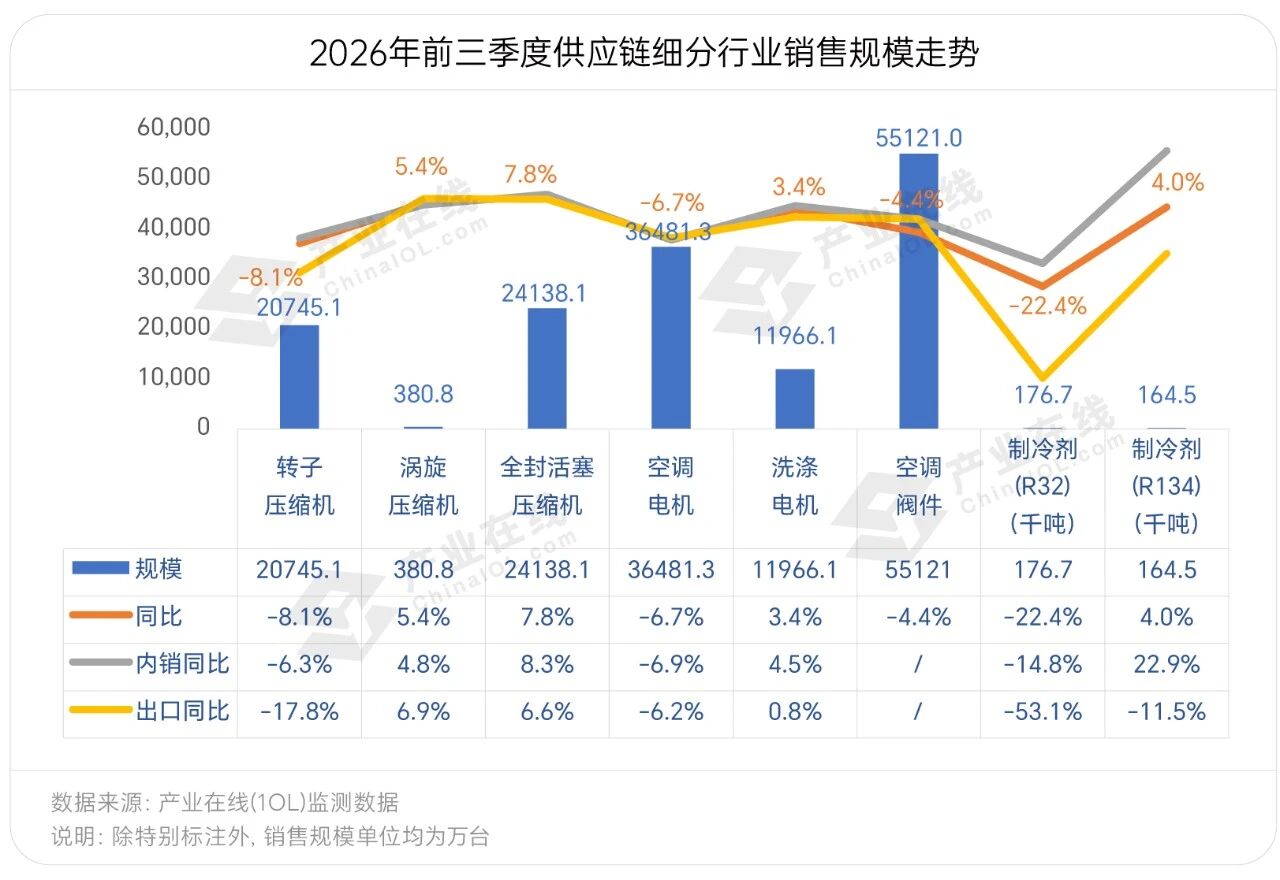
2026年前三季度,转子压缩机累计销量20745.1万台,同比下滑8.1%。其中内销17756.3万台,同比下滑6.3%,出口2988.7万台,同比下滑17.8%。
内销作为基本盘需求疲软贯穿全程,三季度新冷年开盘平淡叠加季节性淡季,下游配套采购收缩,压力扩大。出口降幅大于内销,主要是受政策、渠道深度去库及当地整机需求多重压力影响。三季度出口边际修复、局部市场出现阶段性需求,但修复基础尚不牢固。
涡旋压缩机
2026年前三季度,中国涡旋压缩机累计销量同比增长5.4%,内外销市场均实现小幅增长,外销表现优于内销。
国内市场在三季度出现阶段性回暖,尽管轻商空调和商用热泵市场表现低迷,但数据中心、储能温控、工业热泵等细分市场均有良好表现,此外部分整机出口实现了明显增长,也带动了涡旋压缩机采购。外销方面,尽管地缘政治冲击影响了一部分区域的出口订单,但随着海外原材料和人工成本的持续高涨,部分外资厂商将海外订单转移至国内工厂生产,使得整体出口在前三季度实现了小幅增长。
全封压缩机
2026年前三季度,全封活塞压缩机累计销量超2.4亿台,同比增长7.8%,内外销均呈个位数增长。
其中内销同比增长8.3%,节奏呈“中间高、两头平”:二季度增幅超15%,一、三季度均为4.1%。外销同比增长6.6%,一方面因去年同期基数较低,另一方面受新兴市场需求增长拉动。分洲别看,亚洲、欧洲、非洲及大洋洲部分市场需求增长拉动,出口美洲市场持续承压。
空调电机
2026年前三季度,中国空调电机累计销量36481.0万台,同比下滑6.7%。内销承压是拖累行业大盘的主要因素:下游空调整机厂生产节奏持续放缓,国内终端需求复苏乏力,地产配套增量不足、家电换新拉动效应减弱,叠加去年同期基数偏高,共同造成电机内销出货明显回落。
出口端呈现边际改善态势,上半年受海外渠道高库存、海外消费环境偏弱压制,出口降幅较大;进入三季度后,随着海外库存逐步去化、海外订单需求有所回暖,出口降幅收窄。
洗涤电机
2026年前三季度,洗衣机电机产销小幅增长。其中内销8324.8万台,同比增长4.5%;出口3641.3万台,同比增长0.8%。内销增长动力结构分化,增量主要靠下游洗衣机整机出口产量拉动,而洗衣机整机内销大幅下滑拖累电机需求。
出口整体盘整,中国洗衣机持续抢占欧美品牌份额,海外本土制造占比回落、本土整机厂配套需求走弱;增量主要来自中资洗衣机企业海外建厂配套,随海外本地化供应链完善,直接出口增长空间受限。
空调阀件
2026年前三季度,暖通阀件国内销量55121.0万只,同比下滑4.4%,市场弱势有所加深。核心拖累仍是家用空调终端复苏乏力,整机排产偏谨慎,渠道以去库存为主、补库意愿不足;叠加国补边际效应递减、地产低迷压制家装配套,以及去年同期高基数影响。
尽管上游原材料涨价,部分阀企提价预期带动客户阶段性提前备货,一定程度对冲终端需求压力,多空交织之下,阀件市场整体逐季走弱。四季度仍处于空调淡季、地产行业仍低迷运行,终端需求不振下,预计空调阀件短期难显著回暖。
制冷剂(R32)
2026年前三季度,R32总销量为176.7千吨,同比去年下降22.4%;内销量155.1千吨,同比下降14.8%;外销量21.6千吨,同比下降53.1%。
2026年R32全年配额总量280.8千吨,内用生产配额184.8千吨。R32主流工厂减产为主,主流大厂延续控价保量,优先交付长协客户,散单议价空间极小。尽管需求端对制冷剂R32、R410A售前需求延续下滑,但外贸需求稳中有增,东南亚家电生产基地从中国进口体量放大。
制冷剂(R134)
2026年前三季度,R134a总销量164.5千吨,同比增加4%。内销量91.9千吨,同比增长22.9%;外销量72.6千吨,同比下滑11.5%。
2026年R134a全年总配额为222.8千吨,其中内用生产配额90.9千吨。R134a主流工厂减量生产,行业开工率在5成左右,整体供应偏紧,截至9月累计配额消耗接近8成。需求端,汽车空调售后及冷链需求稳中向好,新能源车热泵放量;内需消化顺畅,出口配额略有富余。预计在配额约束、低库存与刚需支撑的情况下,R134a后市将延续高位坚挺运行。