

在全球航运业绿色转型持续推进的背景下,替代燃料船舶新船订单在经历年初低迷后强势回暖,第三季度订造量创下近两年新高,中国船厂则凭借近七成的月度市场份额继续领跑全球。
根据克拉克森的最新统计数据,今年1-9月全球总计2558艘1.45亿总吨的新船订单中,多达516艘4440万总吨为替代燃料船舶,占比30.6%,低于去年全年的34.2%。以订单价值来计算,今年1-9月全球新造船投资总计2051亿美元,替代燃料船舶订单价值762亿美元(约合人民币5076.06亿元),同比上升12%,所占比例达到了37.2%。
今年的替代燃料船舶订单包括LNG动力船311艘3630万总吨,甲醇动力船23艘230万总吨,LPG动力船86艘430万总吨,乙烷动力船7艘40万总吨,以及电池/混合动力推进船舶116艘300万总吨。
近年来,替代燃料船舶在全球新船订单中的占比整体呈快速增长趋势,由2016年的8.2%提升至2021年的32.1%,并于2022年达到55.1%的历史高点。此后随着市场结构调整,占比逐步回落至2023年的41.6%、2024年的43.3%、2025年的34.2%,今年1-9月进一步降至30.6%。
以船厂国而言,克拉克森的数据显示,2026年9月的替代燃料新船订单绝大多数由中国船厂承接,总计51艘241.4万CGT,按CGT计算占2026年9月替代燃料新船订单的69.7%,接单量排名全球第一,其中LNG双燃料船36艘210.3万CGT、甲醇动力船4艘13.7万CGT、电池/混合动力推进船舶11艘17.4万总吨。
与此同时,韩国船厂9月份承接了总计16艘102.1万CGT替代燃料订单,市占率29.5%,其中LNG双燃料船14艘96.3万CGT、LPG动力船2艘5.8万CGT。
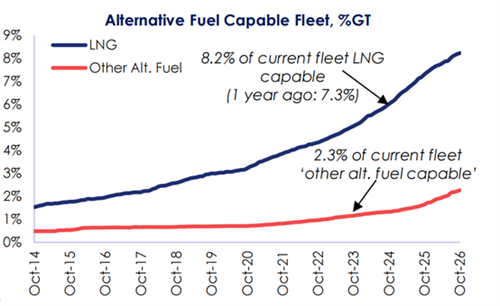
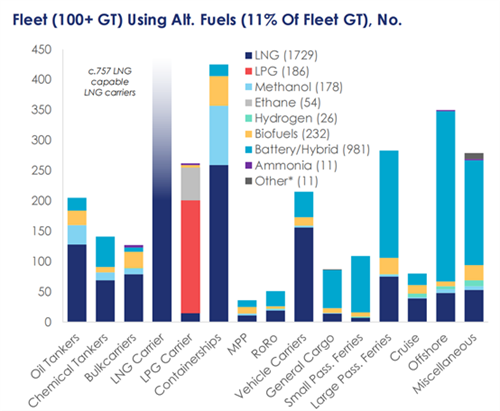
根据克拉克森的数据,整体而言按吨位计算,截至目前在运营船队中能够使用替代燃料或推进装置船舶的比例已经提高到了10.5%,高于2018年初的2.9%和2025年年初的7.7%,这一比例到2027年底可能增至约13%。在现有总计3216艘替代燃料船舶中,包括1729艘LNG动力船、178艘甲醇动力船、186艘LPG动力船、981艘电池/混合动力推进船,此外还有332艘采用其他燃料。
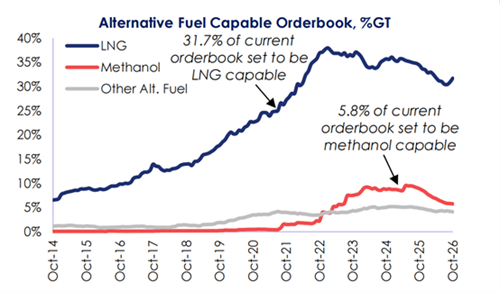
而在手持订单中,替代燃料船舶占比达到了41.6%,高于2018年初的14.1%,但低于2025年初的49.4%。按吨位计算,手持订单中32%为LNG动力船(1195艘),5.8%为甲醇动力船(283艘),2.0%为LPG动力船(189艘);此外还有约2.2%(约593艘)使用其他替代燃料,其中包括44艘氢燃料、49艘乙烷燃料、44艘氨燃料和611艘电池/混合动力推进船舶,替代燃料船舶手持订单总计2260艘。
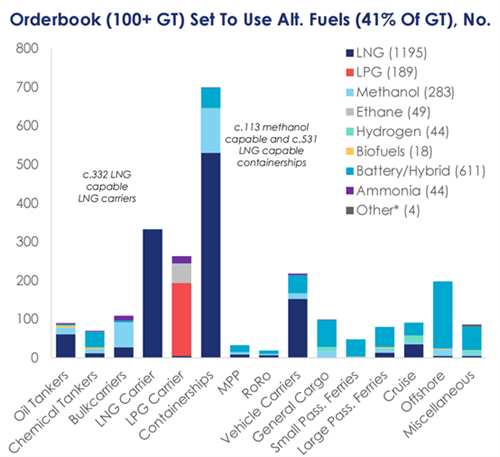
随着未来燃料选择的不断扩大,替代燃料预留船舶数量也在不断增加。目前在运营船队中有785艘船为液化天然气燃料预留(LNG-ready)船,手持订单还有364艘;同时,手持订单中有417艘氨燃料预留(ammonia-ready)船,973艘甲醇燃料预留(methanol-ready)船和16艘氢燃料预留船。
与此同时,DNV的替代燃料洞察(AFI)数据平台最新统计则显示,2026年第三季度替代燃料船舶订单总量达168艘,创下近两年来的最高季度订单量。尽管今年年初替代燃料船舶订造活动相对低迷,但随后市场明显回暖。
数据显示,全球替代燃料船舶新船订单达到69艘,创下2024年10月以来的单月最高水平。新增订单中,LNG燃料船占据绝大多数,共计48艘,涵盖集装箱船、汽车运输船、散货船和滚装船。此外,9月份还新增12艘乙醇动力散货船和9艘LPG动力船订单。
2026年前三季度,全球替代燃料船舶订单总量已达到311艘,较去年同期增长53%。
DNV海事全球脱碳总监Jason Stefanatos表示,经历了2026年初相对缓慢的开局后,第三季度替代燃料船舶订造活动显著回暖。9月份的强劲表现推动第三季度成为过去两年来替代燃料船舶订单最多的季度,也使今年以来的累计订单量明显超过去年同期水平。
他指出,三季度的表现表明,船舶订造活动可能在短时间内发生迅速变化。不同航运细分市场在燃料类型和船型选择方面仍存在差异,这反映了整个航运业不同领域在运营特点和商业现实方面的区别。不过,从整体订单水平来看,船东仍在持续投资替代燃料船舶,将其作为长期船队发展战略的重要组成部分。